All ADM News (ฉบับที่ 104/2569) “เงินค่าจ้าง” ที่จะนำมาหักสะสมเข้า กองทุนสงเคราะห์ลูกจ้าง
15 ก.ย. 2026
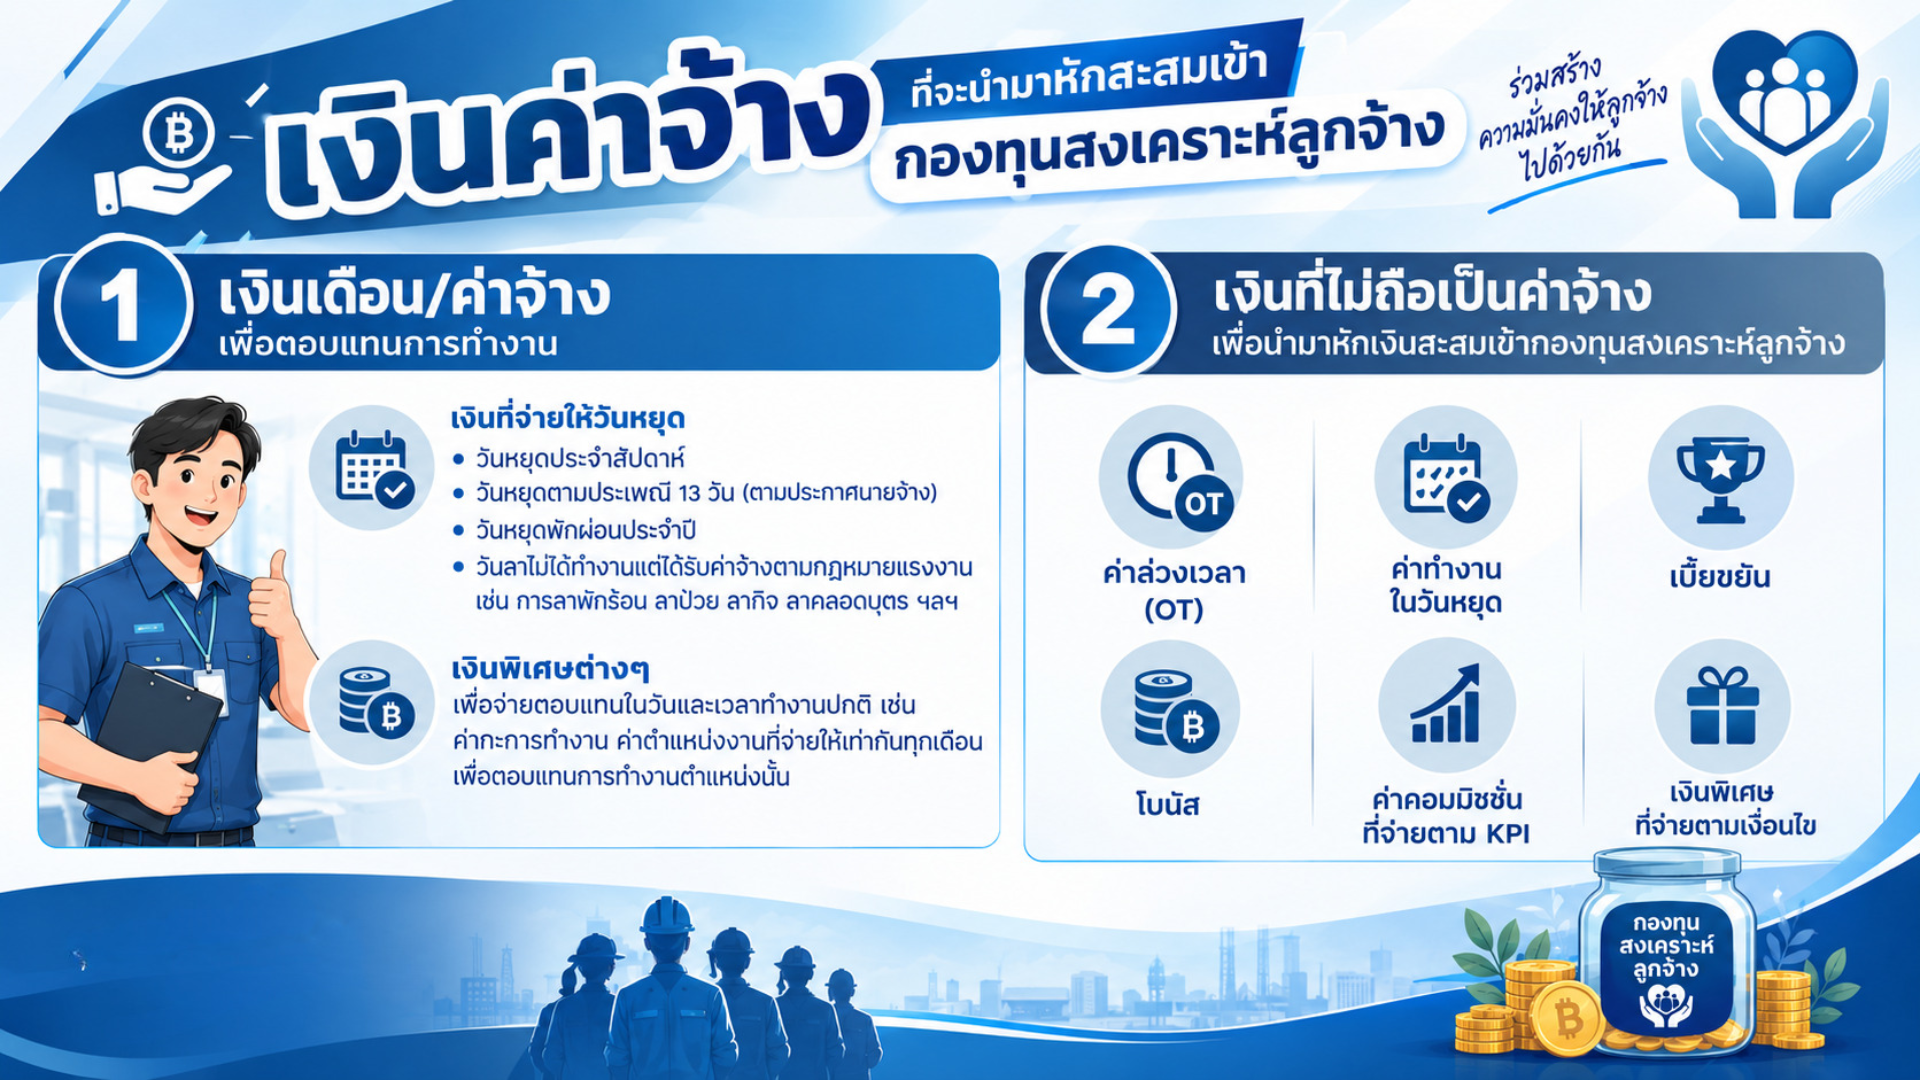
ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป จะเริ่มหักเงินเดือนของพนักงานเพื่อสะสมเข้ากองทุนสงเคราะห์ลูกจ้าง แต่เรารู้หรือไม่ว่าเงินค่าจ้างอะไรบ้างที่จะถูกนำมาคำนวณ “เงินค่าจ้าง” ที่จะนำมาหักสะสมเข้า กองทุนสงเคราะห์ลูกจ้าง ได้แก่
1. เงินเดือน/ค่าจ้าง เพื่อตอบแทนการทำงาน เงินที่จ่ายให้วันหยุด วันหยุดประจำสัปดาห์ วัดหยุดตามประเพณี 13 วัน(ตามประกาศนายจ้าง) วันหยุดพักผ่อนประจำปี วันลาไม่ได้ทำงานแต่ได้รับค่าจ้างตามกฎหมายแรงงาน เช่นการลาพักร้อน ลาป่วย ลากิจ ลาคลอดบุตร ฯลฯ
2. เงินพิเศษต่างๆ เพื่อจ่ายตอบแทนในวันและเวลาทำงานปกติ เช่น ค่ากะการทำงาน ค่าตำแหน่งงานที่จ่ายให้เท่ากันทุกเดือนเพื่อตอบแทนการทำงานตำแหน่งนั้น
เงินที่ไม่ถือเป็นค่าจ้างเพื่อนำมาหักเงินสะสมเข้ากองทุนสงเคราะห์ลูกจ้าง
-ค่าล่วงเวลา(OT)
-ค่าทำงานในวันหยุด
-เบี้ยขยัน
-โบนัส
-ค่าคอมมิชชั่นที่จ่ายตาม KPI
-เงินพิเศษที่จ่ายตามเงื่อนไข
อัตราการจ่ายเงินสมทบ
วันที่ 1 ตุลาคม 2569 – 30 กันยายน 2574 ลูกจ้างจะถูกหักเงินสมทบอัตรา 0.25% ของค่าจ้าง และนายจ้างจ่ายสมทบให้อีก 0.25% รวมเป็นเงินสมทบเข้ากองทุน 0.5% ของค่าจ้าง/เดือน
วันที่ 1 ตุลาคม 2574 เป็นต้นไป(จนกว่าจะมีการเปลี่ยนแปลง) ลูกจ้างจะถูกหักเงินสมทบอัตรา 0.5% ของค่าจ้าง และนายจ้างจ่ายสมทบให้อีก 0.5% รวมเป็นเงินสมทบเข้ากองทุน 1% ของค่าจ้าง/เดือน